고정 헤더 영역
상세 컨텐츠
본문
1. 서론: 글로벌 해상 무역의 전략적 요충지와 기후 위기의 대두
글로벌 해상 무역의 핵심 척추 역할을 수행해 온 파나마 운하(Panama Canal)는 대서양과 태평양을 연결하며 전 세계 해상 물동량의 약 5~6%를 처리하는 전략적 요충지이다(Ballast, n.d.; European Research Studies Journal, n.d.)1. 1914년 개통 이래 110년 이상 전 세계 공급망의 물리적 거리를 단축시켜 온 파나마 운하는, 2016년 네오파나막스(Neopanamax) 갑문 확장을 통해 초대형 컨테이너선과 액화천연가스(LNG) 및 액화석유가스(LPG) 운반선의 통항 능력을 대폭 확대하며 그 위상을 공고히 했다(Texas A&M Transportation Institute, 2017; ResearchGate, n.d.)3. 연간 약 2,700억 달러 규모의 화물이 이 경로를 통과하며, 특히 미국 전체 컨테이너 물동량의 40% 이상이 파나마 운하에 의존하고 있을 정도로 북미 및 글로벌 물류 공급망에 있어 대체 불가능한 지위를 지니고 있다(Voronoi, n.d.; AlixPartners, n.d.)5.
그러나 최근 수년간 심화된 기후 변화와 초강력 엘니뇨(El Niño) 현상으로 인해 운하 운영의 핵심 수자원인 가툰호(Gatun Lake)와 알라후엘라호(Lake Alajuela)의 수위가 급감하면서 유례없는 운항 제한 사태가 발생했다(SBS News, 2026; Splash247, 2026)7. 강우량 부족은 곧 선박의 통항 횟수 감축과 흘수(Draft, 선체가 물에 잠기는 깊이) 제한으로 이어졌고, 이는 막대한 물류 지연과 운송 비용 폭등을 야기하며 글로벌 인플레이션 압력을 가중시키고 있다(Industrial Info, 2026; Commodities Hub, 2026)9. 더욱이 홍해(Red Sea)와 수에즈 운하(Suez Canal) 일대의 지정학적 분쟁이 동시에 맞물리면서, 세계 해운 시장은 유례없는 다중 초크포인트(Multi-Chokepoint) 위기에 직면해 있다(UNCTAD, 2024; Simple Forwarding, n.d.; CFR, n.d.)11.
본 보고서는 파나마 운하를 관통하는 핵심 물류 흐름을 대서양에서 태평양으로 향하는 노선(Atlantic to Pacific)과 태평양에서 대서양으로 향하는 노선(Pacific to Atlantic) 양방향으로 구분하여 상세히 분석한다. 나아가 운하의 물 부족 현상으로 인해 선박 통항 수와 규모에 제한이 만성화될 가능성에 대비하여, 해운 당국이 추진 중인 내부적 인프라 확충 방안을 평가하고 화주와 해운사들이 고려할 수 있는 멕시코 지협, 미국 내륙 대륙교(Land Bridge), 파나마 철도 환적, 페루 첸카이 항구 활용 및 희망봉 우회 등 글로벌 공급망 차원의 대체 경로들을 종합적으로 검토한다.
2. 파나마 운하 물류 흐름의 구조적 분석 및 주요 운송 품목
파나마 운하를 통과하는 물동량은 발송지와 도착지, 그리고 해당 지역의 산업 및 경제 구조에 따라 명확한 비대칭성과 품목별 특성을 보인다. 전반적으로 가장 큰 비중을 차지하는 것은 컨테이너 화물(전체 톤수의 약 36%)이며, 그 뒤를 건벌크선, LPG선, LNG선 등이 따르고 있다(Panama Canal Authority, n.d.; Offshore Energy, n.d.)14. 파나마 운하 당국(ACP)의 2025 회계연도(FY2025) 공식 통계에 따르면, 극심한 가뭄을 겪었던 2024년 대비 뚜렷한 회복세를 보이며 기록적인 재무 및 운영 성과를 달성했다.
| 지표 (FY2025 기준) | 세부 수치 | 전년(FY2024) 대비 증감률 | 출처 |
| 총 통항 횟수 (Transits) | 13,404 척 (네오파나막스 3,342척 / 파나막스 10,062척) | + 19.3% | (Panama Canal Authority, 2025; LatinNews, 2025)16 |
| 총 화물 톤수 (CP/SUAB Tons) | 4억 8,910만 톤 | + 15.6% | (Panama Canal Authority, 2025)16 |
| 총 매출액 (Total Revenues) | B/. 57억 500만 (약 57억 달러) | + 14.4% | (Port Technology, 2025; gCaptain, 2025; HK Shippers, 2025)18 |
| 순이익 (Net Profit) | B/. 41억 3,400만 | 전년 대비 B/. 6억 9,500만 증가 | (Panama Canal Authority, 2025; Trans.info, 2025)16 |
이러한 회복세에도 불구하고, 파나마 운하의 물동량은 여전히 철저하게 양대 노선(AP 및 PA)의 상호 보완적이고 비대칭적인 무역 흐름에 지탱하고 있다.
2.1. 대서양발 태평양행 (Atlantic to Pacific, AP 라인) 화물 구조
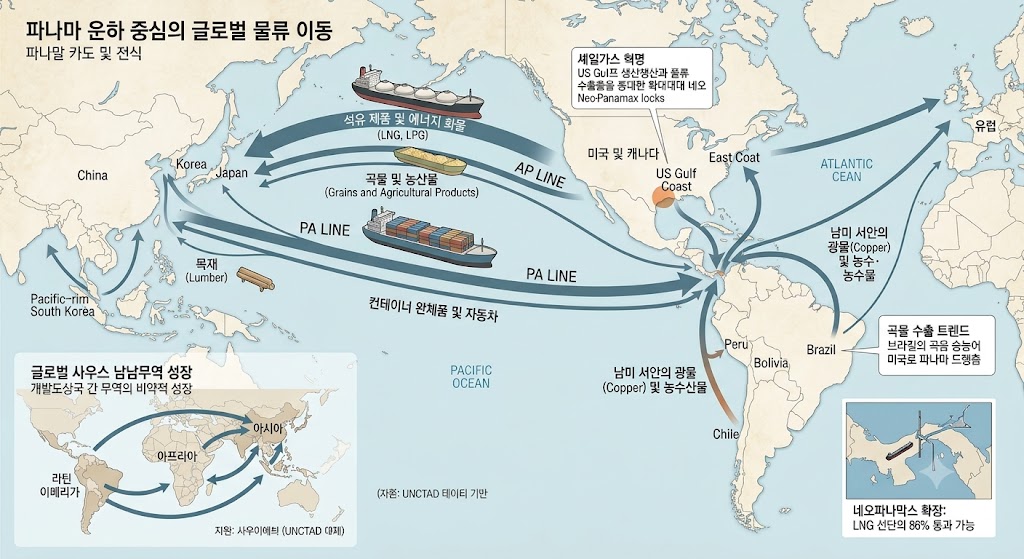
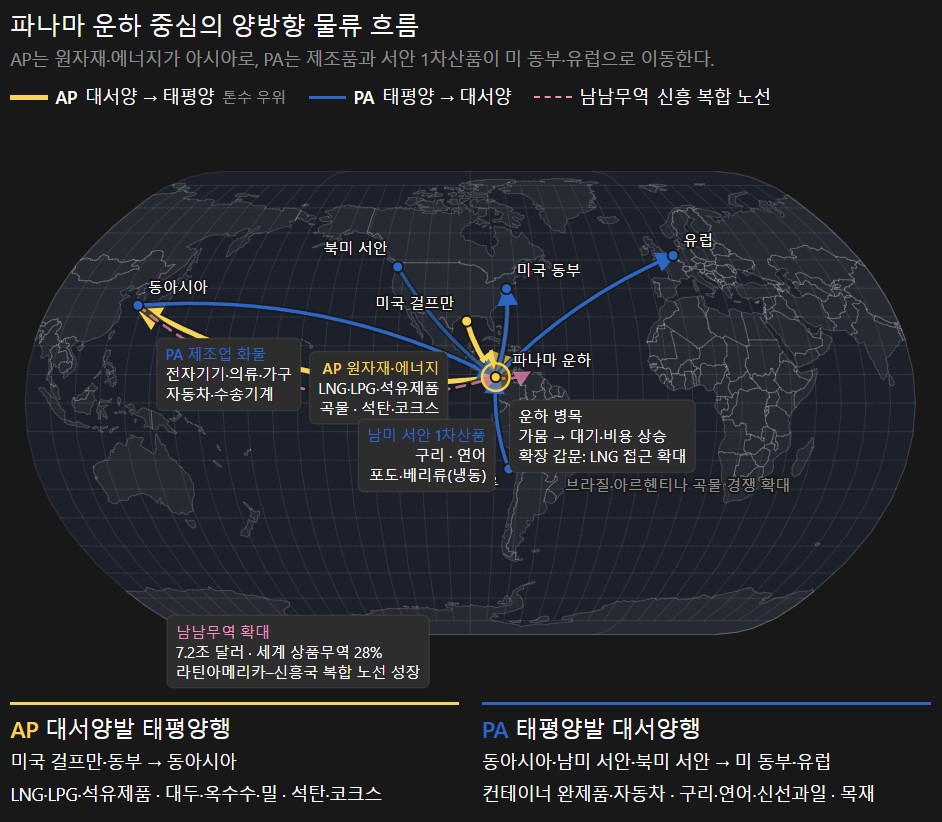
대서양에서 태평양 방향으로 이동하는 물동량은 주로 북미 동부 해안과 멕시코만(US Gulf Coast) 지역에서 산출되는 막대한 양의 원자재와 에너지 자원을 아시아 경제권으로 수출하는 흐름이 주도한다. 통계적으로 대서양에서 태평양으로 향하는 물동량(AP)은 태평양에서 대서양으로 향하는 물동량(PA)보다 톤수 면에서 압도적인 우위를 점하며, 이는 아시아 지역이 글로벌 원자재를 블랙홀처럼 흡수하고 있음을 시사한다(CEIC Data, 2017)22.
대서양발 태평양행 노선의 주요 운송 품목은 다음과 같다.
- 석유 제품 및 에너지 화물 (LNG, LPG): 이 경로의 가장 핵심적인 품목은 석유 및 석유화학 제품, 그리고 액화석유가스(LPG)와 액화천연가스(LNG)이다(Commercial & Financial Chronicle, 1932; Visual Capitalist, n.d.; Britannica, n.d.)24. 셰일가스 혁명 이후 미국 멕시코만 일대에서 생산된 막대한 양의 에너지가 한국, 일본, 중국 등 아시아 주요 거점으로 이동하기 위해 파나마 운하를 거친다(Ballast, n.d.; Texas A&M Transportation Institute, 2017; EIA, n.d.)1. 특히 네오파나막스 갑문 확장 이후 전 세계 LNG 선단의 86%가 파나마 운하를 통과할 수 있게 되면서, 에너지 물류의 척추로서 그 중요성이 배가되었다(Texas A&M Transportation Institute, 2017; EIA, n.d.)3.
- 곡물 및 농산물 (Grains and Agricultural Products): 미국 걸프만은 대두, 옥수수, 밀 등 미국 전체 농산물 수출의 약 35%를 아시아로 보내는 핵심 창구이다(Ballast, n.d.; ResearchGate, n.d.)1. 대서양에서 태평양으로 넘어가는 곡물 벌크선들은 아시아 식량 공급망에 결정적인 역할을 수행한다. 그러나 최근 파나마 운하의 가뭄으로 인한 운송 지연과 비용 상승은 미국산 곡물의 수출 경쟁력을 약화시키고 있으며, 이 틈을 타 브라질과 아르헨티나 등 남미산 곡물이 글로벌 곡물 시장의 패권을 잠식하고 있는 추세이다(USDA, 2024; Oklahoma Farm Report, 2024; Agrolatam, n.d.)29. 2023년을 기점으로 브라질은 단일 수출국 1위로 부상하며 옥수수 및 대두 시장에서 미국의 점유율을 대체하고 있다(USDA, 2023; Martool, n.d.)32.
- 석탄 및 코크스 (Coal and Coke): 에너지 발전을 위한 석탄 화물 역시 북미 및 대서양 연안 국가들에서 아시아의 산업 국가들로 이동하는 AP 라인의 지속적인 수요처이다(Visual Capitalist, n.d.; Britannica, n.d.)25.
2.2. 태평양발 대서양행 (Pacific to Atlantic, PA 라인) 화물 구조
태평양에서 대서양으로 이동하는 경로(PA 라인)는 아시아의 제조업 중심지에서 북미 동부 해안(US East Coast)과 유럽으로 향하는 공산품 및 완제품, 그리고 남미 서안에서 북미 및 유럽으로 향하는 1차 산품들이 주를 이룬다.
- 컨테이너 완제품 및 자동차: 아시아(중국, 한국, 대만 등)에서 생산된 전자기기, 의류, 가구 등 고부가가치 소비재가 대형 컨테이너선에 실려 미국 동부 주요 항만(뉴욕, 뉴저지, 서배너 등)으로 향한다(Voronoi, n.d.; Port Economics Management, n.d.; Port Strategy, n.d.)5. 또한, 자동차 및 수송 기계류 역시 이 경로를 통해 집중적으로 북미와 유럽 시장으로 수송된다(Wikipedia, n.d.)36.
- 남미 서안의 광물 및 농수산물: 태평양 연안에 위치한 칠레와 페루는 자국의 핵심 수출품을 대서양 경제권으로 보내기 위해 파나마 운하에 절대적으로 의존하고 있다. 특히 칠레와 페루산 구리(Copper)와 같은 광물 자원은 물론, 연어, 포도, 베리류 등 신선 과일 및 수산물이 냉동 컨테이너를 통해 유럽 및 미국 동부로 활발히 수송된다(Fresh Produce, 2025; EP Think Tank, 2025; Binal, n.d.)37.
- 목재(Lumber) 및 기타 자재: 아시아 및 태평양 연안 국가들, 그리고 북미 서안에서 채취된 목재류 또한 태평양에서 대서양으로 넘어가는 주요 원자재 품목으로 집계된다(Commercial & Financial Chronicle, 1932)24.
나아가, UNCTAD(유엔무역개발회의)의 데이터에 따르면 글로벌 사우스(Global South) 국가 간의 남남무역(South-South Trade)이 폭발적으로 증가하고 있다. 개발도상국 간의 상품 무역은 2025년 7조 2천억 달러에 달하며 2020년 대비 세계 상품 무역에서 차지하는 비중이 11%에서 28%로 급증했다(Economic Times, 2025)40. 이러한 무역 구조의 다변화는 기존의 아시아-북미 중심의 파나마 운하 활용을 넘어, 라틴아메리카와 기타 신흥국을 잇는 새로운 복합 화물 노선의 성장을 견인하고 있다.
3. 기후 변화와 수자원 위기: 가툰호 수위 저하와 운영의 한계
파나마 운하는 바닷물을 직접 연결하여 해수면 높이에서 운항하는 이집트의 수에즈 운하(Suez Canal)와 달리, 담수호인 가툰호와 알라후엘라호(Lake Alajuela)의 민물을 이용해 갑문에 물을 채우고 빼는 방식으로 선박을 오르내리게 하는 승강식(Lock-type) 운하이다(Free Malaysia Today, 2026; Port Economics Management, n.d.)41. 이로 인해 파나마 운하의 운영은 전적으로 강우량과 담수 확보 여부에 종속된다. 선박 1척이 운하를 통과할 때마다 약 5,200만 갤런(약 2억 리터)의 막대한 담수가 태평양과 대서양으로 방류된다(Adimar Ships, n.d.)43.
최근 기후 변화는 파나마 운하 유역(PCW)의 생태계와 수자원 순환에 치명적인 영향을 미치고 있다. 스미소니언 열대연구소(Smithsonian Tropical Research Institute)와 파나마 환경 당국의 연구에 따르면, 산림 벌채로 인한 숲의 수원 함양 능력(스펀지 효과) 상실과 퇴적물 증가가 가툰호의 저수 능력을 꾸준히 저하시키고 있다(Smithsonian Tropical Research Institute, n.d.; bioRxiv, n.d.; PreventionWeb, n.d.; ResearchGate, n.d.)44. 여기에 2023년부터 2024년까지 이어진 강력한 엘니뇨 현상이 겹치면서 운하 유역의 강우량은 장기 평균 대비 34%나 급감했다(Industrial Info, 2026; Carbon Brief, n.d.)9. 기후 예측 모델들은 지구 온난화로 인해 이러한 극단적 가뭄의 발생 빈도가 증가하고 있으며, 가툰호의 연 최저 수위가 지속적으로 하락할 것이라고 경고한다(Maritime Executive, n.d.; ResearchGate, n.d.)49. 이는 운하가 인간의 공학적 한계를 넘어 대자연의 변동성에 의해 언제든 멈춰 설 수 있다는 치명적인 리스크를 시사한다.
4. 물 부족에 따른 운항 제한 조치와 경제적 파급 효과
가툰호 수위 하락에 대응하기 위해 파나마 운하 당국(ACP)은 강력한 물동량 통제 조치를 단행했으며, 이는 글로벌 공급망 전반에 연쇄적인 충격파를 던졌다.
4.1. 흘수(Draft) 제한과 적재 능력 상실
가장 직접적인 조치는 선박의 흘수(Draft) 제한이다. 네오파나막스 갑문을 통과하는 대형 선박의 정상 흘수 한도는 50피트(15.24m)이나, 가뭄의 심각성에 따라 49.5피트, 48피트, 심지어 2023년 최악의 가뭄기에는 44피트까지 하향 조정되었다(Splash247, 2026; gCaptain, n.d.)8. 해운 산업 분석에 따르면, 흘수 제한이 1피트(약 30cm) 낮아질 때마다 10,000 TEU급 초대형 컨테이너선은 약 450 TEU의 화물 적재 능력을 상실한다(TBGFS, n.d.; Seatrade Maritime, n.d.)52. 즉, 흘수가 44피트까지 떨어질 경우 선박은 화물 적재량의 거의 25~30%를 비운 상태로 운항해야 하며, 이는 해운사의 단위당 운송 단가 폭등과 수익성 악화로 직결된다(Splash247, 2026; Hylios, n.d.)8. 2026년 하반기 들어 수위가 다소 안정화되면서 예정되었던 47.5피트 하향 조정이 유예되고 48피트를 유지하는 등 탄력적으로 운영되고 있으나, 이는 여전히 완전한 적재를 불가능하게 하는 제약 조건이다(Panama Canal Authority, n.d.; Data Portuaria, n.d.; Marine Insight, n.d.; Port Technology, n.d.)55.
4.2. 일일 통항 선박 수의 감축과 슬롯 경매의 과열
평상시 파나마 운하는 하루 36~38척의 선박이 통항하지만, 수자원 고갈이 극에 달했던 시기에는 통항 횟수를 평균 29.5척에서 최저 22척까지 축소했다(SBS News, 2026; The Guardian, 2026)7. 통항 횟수의 절대적 감소는 대기열의 기하급수적인 증가를 불러왔으며, 운하청이 운영하는 특별 통항권(Slot) 경매 시스템의 입찰가를 천문학적인 수준으로 끌어올렸다.
2024년, 한국의 SK가스와 SK해운이 운용하는 LPG 운반선(G. Spirit, G. Arete 등)이 북상 통항 슬롯을 확보하기 위해 각각 530만 달러(약 70억 원)와 460만 달러라는 사상 최고가의 경매 수수료를 지불한 사례는 시장의 패닉을 극명하게 보여준다(Financial Ports, n.d.; Kuehne+Nagel, n.d.; SEDaily, 2026; Maritime Executive, n.d.)60. 이러한 슬롯 확보 비용의 폭등은 해상 운임에 그대로 전가되어, 미국 걸프만에서 아시아로 향하는 LPG의 차익거래(Arbitrage) 구조를 붕괴시키고 8월 선적 예정이던 일부 U.S.-Asia 화물 계약이 전면 취소되는 사태까지 유발했다(Kpler, n.d.; OPIS, n.d.)64.
4.3. 파나마 운하 할증료(Surcharge)와 물류비 인플레이션
통항료 외에도 선사들은 증가한 리스크와 대기 비용을 보전하기 위해 화주들에게 파나마 운하 할증료(Panama Canal Surcharge, PCC/PCAF)를 부과하기 시작했다. 주요 글로벌 선사들의 할증료 부과 현황은 해상 물류비용의 극심한 인플레이션을 증명한다.
| 선사 (Ocean Carrier) | 파나마 운하 할증료 (per TEU) | 적용 및 특징 | 출처 |
| CMA CGM | USD 500 | 아시아 발 미국 동부 및 걸프만, 라틴아메리카 동부 향 화물 대상 (기존 150 달러에서 대폭 인상) | (Tradlinx, n.d.; SeaNews, n.d.; ICIS, 2026; CMA CGM, n.d.)66 |
| MSC | USD 149 | 기존 100 달러에서 149 달러로 인상, 운하 긴급 할증료 명목 | (Supply Chain Dive, n.d.; FIDI Focus, n.d.)71 |
| Hapag-Lloyd | USD 130 | 극동-북미 노선 화물 전반에 적용 | (Tradlinx, n.d.; WTO MWW, n.d.; Hapag-Lloyd, 2026)66 |
또한, 운하청 자체적으로 부과하는 '담수 할증료(Freshwater Surcharge)' 역시 물류비 상승의 주범이다. 300피트 이상의 선박에 대해 기본 10,000 달러의 고정 요금을 징수하며, 가툰호의 수위 변동에 따라 총 통항료의 1%에서 최대 10%까지 가변적으로 추가 징수하는 구조로 개편되어 선주들의 재무적 부담을 가중시키고 있다(Adimar Ships, 2026; ISS Shipping, n.d.; Panama Canal Authority, 2021)75.
4.4. 장기 통항 슬롯 할당(LoTSA) 제도의 도입
이러한 불확실성을 완화하기 위해 파나마 운하 당국은 '장기 통항 슬롯 할당 프로그램(Long-Term Slot Allocation, LoTSA)'을 도입했다. 최근 발표된 LoTSA 2.0 시스템은 네오파나막스 선박들이 사전에 입찰을 통해 장기 슬롯을 확보하도록 하여 해운사들에게 일정 수준의 운영 확실성을 제공한다(Panama Canal Authority, 2026; Shipping Intelligence Hub, 2026; Kaikoumu, n.d.)79. 그러나 배정된 장기 슬롯 수가 제한적이고(일일 3~4개 수준), 경매 기반으로 운영되기 때문에 자금력이 부족한 중소형 선사들이나 비정기 화물을 취급하는 스팟(Spot) 시장 참여자들에게는 오히려 진입 장벽으로 작용할 우려가 제기되고 있다(Panama Canal Authority, 2024; Lloyds List, n.d.)82.
5. 수자원 확보를 위한 운하 당국의 내부적 대응 및 한계
파나마 운하 당국은 수자원 위기를 타개하기 위해 단기적인 기술 도입과 장기적인 인프라 토목 사업을 병행하고 있으나, 각각 명확한 한계를 내포하고 있다.
5.1. 네오파나막스 수조 재활용 시스템 (Water Saving Basins)
2016년 개통된 네오파나막스 갑문은 설계 당시부터 수자원 보존을 핵심 목표로 삼았다. 각 갑문 챔버에는 3개의 거대한 수조(Water-Saving Basins)가 설치되어 있어, 선박 통항 시 사용되는 담수의 약 60%를 포집하여 다음 통항에 재사용할 수 있도록 설계되었다. 단지마다 총 9개의 수조가 운영되어 구형 파나막스 갑문 대비 획기적인 수자원 효율성을 자랑한다(Adimar Ships, n.d.; We Build Value, n.d.; YouTube, n.d.; Panama Ship Service, 2026; Panama Canal Authority, n.d.)43.
그러나 이 시스템은 치명적인 반대급부를 지닌다. 담수 사용량을 줄이는 과정에서 역으로 엄청난 양의 바닷물(염수)이 갑문을 통해 가툰호 내부로 유입되는 현상이 발생한 것이다. 이는 가툰호를 식수원으로 의존하는 인근 지역의 염분 농도 상승 문제를 유발하며, 근본적인 가뭄으로 인해 기초 강우량 자체가 절대적으로 부족한 상황에서는 60%의 재활용 비율로도 적정 수위를 유지하기에 역부족이다(Scope of Work, n.d.)89.
5.2. 리오 인디오 저수지 프로젝트 (Rio Indio Reservoir Project)
수자원 부족 리스크를 구조적으로 제거하기 위해 기획된 가장 거대하고 강력 대안은 '리오 인디오(Rio Indio) 다목적 저수지 건설 프로젝트'이다(Baird Maritime, n.d.; Panama Canal Authority, n.d.)90. 가툰호 서쪽의 리오 인디오 유역에 댐을 건설하여 대규모 인공 호수를 조성하고, 이 물을 가툰호로 끌어오기 위해 산맥을 관통하는 약 9km(5.5마일) 길이의 산악 터널을 뚫는 메가 프로젝트이다(FreightWaves, n.d.; ENR, n.d.; Autonocion, n.d.)92.
당국은 이 프로젝트가 완공될 경우 향후 50년간 가뭄 시기에도 흘수 제한이나 일일 통항 횟수 축소 조치 없이 운하를 운영할 수 있는 장기 수자원 안정성을 확보할 것으로 내다보고 있다. 또한, 매일 11~15척의 추가 통항을 지원할 수 있는 막대한 용수를 공급받게 된다(Free Malaysia Today, 2026; Economic Times, n.d.; PortNews, n.d.; Latitude 15, n.d.)41.
하지만 이 프로젝트가 당면한 과제는 막중하다. 완공까지 최소 5~6년의 장구한 시간이 소요되며, 12억~16억 달러에 달하는 막대한 투자 자본이 필요하다(Free Malaysia Today, 2026; Baird Maritime, n.d.; ENR, n.d.)41. 더욱 심각한 문제는 극렬한 사회·환경적 저항이다. 이 저수지가 조성되면 약 11,370에이커의 부지가 수몰되며, 해당 유역에 거주하는 230여 개의 농업 공동체와 2,000명이 넘는 농민들이 삶의 터전과 묘지를 잃고 강제 이주해야 한다(Tico Times, 2026; Smithsonian Mag, n.d.; Mongabay, 2026)100. 이미 파나마 현지에서는 댐 건설과 대규모 이주에 반대하는 농민 단체와 환경 운동가들의 대규모 시위가 격화되고 있어, 토지 수용 및 보상 과정에서 프로젝트가 장기 표류할 정치적 리스크가 다분하다(Al Jazeera, 2025; Inquirer, n.d.; YouTube, n.d.)103. 프로젝트가 정상 가동되기 전까지의 향후 5~6년의 공백 기간 동안 글로벌 해운업계는 파나마 운하의 수위 변동성에 무방비로 노출될 수밖에 없다.
6. 운항 제한 만성화에 대비한 글로벌 공급망 대체 경로 분석
파나마 운하의 인프라 개선이 단기간 내에 이루어질 수 없다는 점이 기정사실화되면서, 선박 규모와 수에 제한이 생길 경우 글로벌 화주와 해운선사들이 선택할 수 있는 전략적 대안망의 확보가 생존의 필수 조건이 되었다. 각 대안 경로의 가능성과 한계를 세밀하게 분석하면 다음과 같다.
6.1. 멕시코 테우안테펙 지협 종단 복합운송로 (CIIT)
최근 파나마 운하의 유력한 경쟁자이자 대안으로 전 세계의 이목을 끄는 곳은 멕시코 정부가 약 40억 달러를 투입해 주도하고 있는 '테우안테펙 지협 대양간 육상회랑(Interoceanic Corridor of the Isthmus of Tehuantepec, CIIT)' 프로젝트이다(Wikipedia, n.d.; YouTube, n.d.; IAM Movers, n.d.; Studio Global, n.d.)36. 이 프로젝트는 멕시코 남부의 가장 좁은 병목 구간인 태평양 연안의 살리나크루스(Salina Cruz) 항구와 대서양(멕시코만) 연안의 코아트사코알코스(Coatzacoalcos) 항구를 308.5km 길이의 현대화된 철도망으로 연결하여 이른바 "마른 운하(Dry Canal)"를 구축하는 것이다(Wikipedia, n.d.; YouTube, n.d.; Proyectos Mexico, n.d.; The Standard, n.d.; Opportimes, n.d.)36.
멕시코 당국의 분석에 따르면, 태평양에서 대서양까지 철도를 통해 횡단하는 순수 주행 시간은 단 7시간이며, 항만 간 화물 하역 및 통관 이동을 모두 포함하더라도 24시간 이내에 횡단이 완료된다(The Standard, 2026)111. 물류비용 측면에서도 복합 운송의 최적화를 통해 약 15% 정도의 비용 절감 효과가 있을 것으로 자체 기대하고 있다(Southern Star Navigation, 2026)114.
그러나 야심 찬 계획에도 불구하고 CIIT는 단기적으로 파나마 운하를 완전 대체하기에는 치명적인 인프라 한계를 지니고 있다.
- 수송 용량의 절대적 부족: 멕시코 정부의 목표는 2035년까지 연간 140만 TEU의 컨테이너를 처리하는 것이나, 이는 파나마 운하가 연간 처리하는 약 2,000만 TEU 물동량의 극히 일부(약 5~10%)에 불과하다(The Standard, 2026; Kraft Scharling, n.d.)111.
- 인프라 병목 리스크: 철도 인프라가 단선(Single-track) 구조라는 점과, 양측 항만의 배후 물류 단지, 크레인 등 하역 장비 인프라가 대규모 글로벌 물동량을 소화하기엔 여전히 미비하다는 점이 지적된다. 또한, 해상-육상-해상으로 이어지는 2중 환적(Transshipment) 과정에서 발생하는 추가적인 취급 비용과 파손 리스크는 초대형 화물선을 쉽게 우회시키지 못하는 장벽이다(The Dialogue, n.d.)116. 따라서 CIIT는 파나마 운하의 전면적 대체재라기보다는, 공급망 충격을 흡수하기 위한 보조적이고 틈새지향적인 보완재(Complement)로 자리매김할 가능성이 크다(Real Estate Market, n.d.; We Build Value, n.d.; T21, n.d.)117.
6.2. 미국 서안 항만 우회 및 내륙 철도망 (US Land Bridge)
아시아에서 미국 동부로 향하는 화물의 경우, 파나마 운하를 거치지 않고 로스앤젤레스, 롱비치, 시애틀 등 미국 서안(West Coast) 항만에서 양하한 뒤, 복합운송 철도(US Land Bridge)를 통해 북미 대륙을 횡단하여 동부 해안이나 내륙 거점으로 운송하는 방식이 가장 전통적이고 강력한 대안이다(Wikipedia, n.d.; Cello Square, n.d.; MDPI, n.d.)36.
| 경로 및 운송 수단 | 예상 소요 시간 (중국 상하이 → 미국 동부 기준) | 주요 특징 | 출처 |
| 파나마 운하 통과 직기항 (All-Water) | 30 ~ 45일 | 환적이 없어 파손 리스크가 적으나, 운하 체선 및 가뭄 제약 리스크에 노출 | (Platton, n.d.; Dimerco, n.d.; Express Ocean, n.d.)122 |
| 미국 서안 양하 후 내륙 철도 (US Land Bridge) | 24 ~ 30일 (해상 15~20일 + 철도 이송) | 해상 구간을 단축하여 시간적 우위 확보, 복합 운송으로 유연성 증대 | (Dimerco, n.d.; Express Ocean, n.d.; GoCubic, n.d.)123 |
역사적으로 내륙 철도 운송(Land Bridge)은 해상 운송 대비 시간은 빠르지만, 항만 하역 비용과 철도 운임이 추가되어 톤당 물류비가 높다는 단점이 있었다(The Loadstar, n.d.; IRPT, n.d.)126. 2016년 파나마 운하의 확장 이후, 초대형 선박이 직접 동부 항만으로 직기항(All-water)하는 것이 훨씬 저렴해지면서 미국 동부 항만의 물동량 점유율이 서부 항만을 압도하며 급격히 상승하는 '동부 쏠림 현상(East Coast Drift)'이 발생했다(Port Strategy, n.d.; Kuehne+Nagel, 2024)35.
그러나 최근 파나마 운하의 가뭄과 흘수 제한으로 인해 체선료와 수백 달러 단위의 운하 할증료가 가산되면서, 해상 직기항 운임과 내륙 철도 운임 간의 경제적 격차가 급격히 상쇄되었다. 지정학적 불확실성과 납기 지연을 우려한 화주들이 비용을 다소 더 지불하더라도 정시성이 보장되는 미국 서부 항만으로 화물을 뱃머리를 돌리면서, 시장 점유율이 다시 서부로 회귀하는 현상(West Coast Shift)이 뚜렷하게 관찰되고 있다(Kuehne+Nagel, 2024; Logistics Mgmt, n.d.; Xeneta, n.d.; FreightWaves, n.d.; Global Sources, n.d.)128.
6.3. 파나마 운하 철도 (Panama Canal Railway, PCR)를 활용한 환적 시스템
파나마 운하 자체를 횡단하는 또 다른 내륙 대안은 지협을 평행하게 가로지르는 76km 길이의 파나마 운하 철도(PCR)를 활용하는 것이다(Wikipedia, n.d.; The Loadstar, n.d.; Lloyds List, n.d.)133. 만약 선박이 네오파나막스 갑문의 흘수 제한에 걸려 적재량을 줄여야 할 경우, 태평양 쪽 발보아(Balboa) 항에 정박하여 수백 개의 컨테이너를 하역한 뒤 철도로 대서양 쪽 항구에 보내고, 가벼워진 선박이 운하를 통과한 후 대서양 쪽 항만에서 다시 짐을 싣는 환적 방식을 택할 수 있다(Port Economics Management, n.d.; JOC, n.d.; ChemAnalyst, n.d.)136.
이 철도는 연간 약 200만 TEU의 설계 용량을 지니고 있으나, 그간 연간 50만 TEU 안팎을 처리하는 데 머물러 왔다(Port Economics Management, n.d.; Panarail, n.d.)136. 그러나 이 철도망의 전략적 가치가 재조명되면서 글로벌 해운 업계의 지각 변동이 일어났다. 세계 최대 선사 중 하나인 머스크(Maersk)의 항만 운영 자회사인 APM 터미널(APM Terminals)이 2025년 4월, 캐나디안 퍼시픽 캔자스 시티(CPKC)와 마이잭(Mi-Jack) 그룹으로부터 파나마 운하 철도 운영권을 전격 인수했다(The Loadstar, n.d.)134. 이는 단순히 항만 운영을 넘어, 글로벌 해운사가 육상 철도 우회로를 직접 내재화함으로써 파나마 운하의 수위 변동 및 흘수 제한 리스크를 해운사 스스로 상쇄하고, 항만과 철도를 통합한 앤드투앤드(End-to-End) 복합 물류망을 구축하려는 매우 공격적이고 방어적인 생존 전략으로 분석된다.
6.4. 다중 초크포인트 위기 (Multi-Chokepoint Crisis)와 희망봉 우회
파나마 운하 제한에 직면한 초대형 벌크선이나 에너지 선박(LNG, LPG)은 아프리카 희망봉(Cape of Good Hope)이나 이집트 수에즈 운하(Suez Canal)를 거쳐 아시아로 향하는 지구 반대편 우회 경로를 선택할 수 있다(Lowy Institute, n.d.; Marine Report, n.d.; Nautilus Shipping, n.d.)140.
- 운항 거리와 시간의 팽창: 미국 걸프만(Houston)에서 아시아(Tokyo)로 가는 화물선의 경우, 파나마 운하 통과 시 약 12,000~13,000 킬로미터 거리를 운항하지만, 희망봉을 우회할 경우 운항 거리가 두 배 가까이 팽창하며 수십 일의 운항 시간과 막대한 벙커 연료비가 추가된다(Fluent Cargo, n.d.; MOL Service, n.d.; Vortexa, n.d.)143. 남아메리카 최남단 마젤란 해협을 우회하는 노선 역시 가혹한 기상 조건과 한랭 해역 통과에 따른 연료 가열 등 기술적 비용이 추가로 발생한다(Engine Online, n.d.)146.
- 지정학적 리스크와의 융합: 과거에는 파나마 운하가 막히면 수에즈 운하를 이용하는 전략적 대체가 가능했다(Port Economics Management, n.d.; ResearchGate, n.d.; Transport Geography, n.d.; Ascent Logistics, n.d.)147. 그러나 2023년 말 촉발된 홍해(Red Sea) 사태와 예멘 후티 반군의 상선 공격으로 인해 바벨만데브 해협 및 수에즈 운하 역시 치명적인 안보 위협에 직면하며 운영이 사실상 마비되었다(UNCTAD, 2024; CFR, n.d.)11.
UNCTAD(유엔무역개발회의)가 발행한 다수의 해상 운송 보고서에 따르면, 파나마 운하의 기후 변화발 가뭄과 홍해의 지정학적 무력 분쟁이 전례 없이 동시에 겹치면서 글로벌 해운 공급망은 이른바 '이중 병목(Dual Chokepoint) 위기'의 소용돌이에 빠져들었다. 수에즈 운하의 매력도가 상실됨에 따라 거의 모든 대륙 간 화물선이 아프리카 희망봉으로 우회하는 연쇄 반응이 일어났고, 이는 톤마일(Tonne-mile) 수요를 급증시켜 글로벌 컨테이너 운임 지수와 선박 전쟁위험 보험료를 극단적으로 밀어 올렸다. 이처럼 다중 병목 현상은 개별 운하의 위기를 넘어 글로벌 해상 무역 비용 자체의 인플레이션을 구조적으로 고착화시키는 결과를 낳았다(Pole Star Global, n.d.; ResearchGate, n.d.)151.
6.5. 남미 서안의 새로운 물류 허브: 페루 첸카이(Chancay) 항구
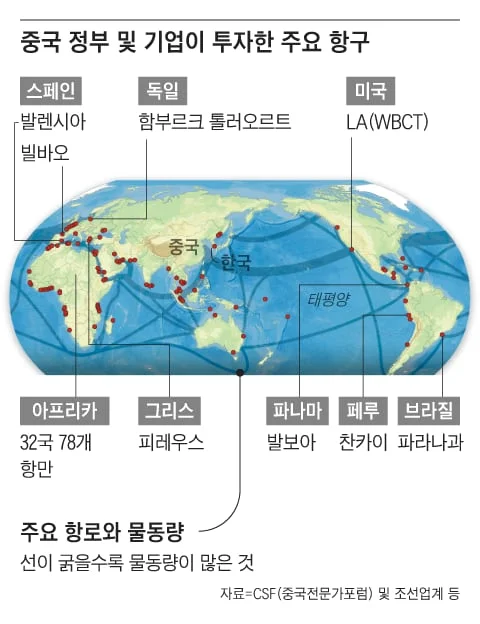
파나마 운하의 제한된 통항 능력에 대한 또 다른 강력한 대안으로, 2024년 11월에 개장한 페루의 첸카이(Chancay) 항구가 부상하고 있다153. 중국원양해운(COSCO)이 지분의 60%를 투자하여 약 35억 달러 규모로 건설한 이 메가포트는 초대형 컨테이너선(ULCV) 및 포스트 파나막스급 선박이 문제없이 접안할 수 있는 수심과 11개의 선석 인프라를 갖추고 있다153.
첸카이 항구의 가장 큰 강점은 남미 서안에서 아시아(상하이)로 향하는 직통 항로를 제공한다는 점이다. 기존에는 파나마 운하를 거치거나 간접 노선을 이용해야 했으나, 첸카이 항구를 이용할 경우 아시아행 운송 시간이 기존 33일에서 23일로 단축되어 파나마 운하 경유 대비 약 10~12일(최대 17일)의 물류 시간을 절약할 수 있다153. 이는 브라질, 칠레, 파라과이 등 인접 남미 국가들의 수출 물량을 흡수하는 거점 역할을 하며, 기존 파나마 운하를 통과해야만 했던 아시아-남미 물동량의 상당 부분을 우회시킬 수 있는 전략적 대체 인프라로 평가받는다153.
7. 결론: 글로벌 공급망 재편과 니어쇼어링(Nearshoring) 가속화
파나마 운하는 단순한 인공 뱃길을 넘어, 아메리카와 유라시아를 잇는 글로벌 물류 공급망의 대동맥 역할을 수행해 왔다. 대서양발 아시아향(AP) 경로를 통해 미국산 에너지와 농산물이 아시아 태평양 지역으로 안정적으로 공급되며, 반대로 태평양발 대서양향(PA) 경로를 통해 아시아의 첨단 소비재와 남미의 고부가가치 자원이 세계 최대 소비 시장인 북미 동부 및 유럽으로 빈틈없이 흘러들어간다.
그러나 엘니뇨와 기후 변화로 촉발된 가툰호의 수자원 고갈은 인간이 만든 위대한 토목 공학 인프라가 대자연의 변동성 앞에 얼마나 취약한지를 명백히 보여주었다. 수심이 불과 1피트 낮아질 때마다 수백 개의 컨테이너 적재를 포기해야 하고, 경매를 통해 우선 통항권을 얻기 위해 500만 달러에 달하는 추가 비용을 출혈해야 하는 작금의 현실은, 저렴한 해상 운임을 전제로 구축된 전통적인 적시생산(Just-In-Time) 물류 시스템의 종언을 강력히 암시하고 정시 생산망을 위협하고 있다.
파나마 운하청이 막대한 자본과 정치적 리스크를 무릅쓰고 추진하는 리오 인디오 수자원 확보 프로젝트와 수조 재활용 시스템의 정밀화는 장기적으로 운하의 기능을 방어하기 위한 필수적이고 유일한 처방이다. 그러나 최소 5~6년의 공백기가 불가피한 상황에서, 글로벌 화주와 해운사들은 파나마 의존도를 분산하기 위한 대안망 확보에 사활을 걸어야 한다. 멕시코의 테우안테펙 지협 철도(CIIT)와 더불어, 최근 개장한 페루의 첸카이 항구와 같이 아시아와 직접 연결되는 초대형 항만의 부상은 파나마 운하의 물동량을 분산시키는 중요한 완충재로서 기능할 것이다. 나아가 미국 내륙 대륙교(US Land Bridge)와 파나마 운하 철도(PCR) 환적 시스템과 같은 육해공 복합운송 네트워크의 고도화는 단기적 지연을 방어하는 가장 현실적인 방어 기제로 작동할 것이다.
가장 근본적으로, 이러한 해운 물류의 초유의 불확실성은 글로벌 거시 경제의 산업 지형을 재편하는 기폭제가 되고 있다. 예측 불가능한 기후 변화(파나마 운하)와 지정학적 무력 충돌(홍해·수에즈)이라는 '다중 초크포인트 위기'에 지친 글로벌 화주들은, 긴 해상 수송로를 거치며 위험에 노출되는 대신 핵심 부품과 소비재의 생산 기지를 북미 소비 시장과 지리적으로 인접한 멕시코나 캐나다 등으로 이전하는 니어쇼어링(Nearshoring) 및 리쇼어링(Reshoring) 전략을 폭발적으로 가속화하고 있다(Slimstock, n.d.; Baker Institute, n.d.; EGADE, n.d.; ResearchGate, n.d.)158.
결론적으로 파나마 운하의 물 부족 사태는 일시적인 자연재해를 넘어, 단일 초크포인트와 저비용 해상운송에 과도하게 의존해 온 기존 세계화(Globalization) 모델의 구조적 한계를 폭로하는 강력한 경고음이다. 향후 글로벌 해운 및 물류 산업의 주도권은 단순히 선박의 덩치를 키우는 규모의 경제에서 벗어나, 복합 운송(Multi-modal) 체계를 유기적으로 결합하여 어떠한 외부 충격에도 유연하게 화물을 우회시킬 수 있는 '공급망 회복탄력성(Resilience)'을 구축하는 기업에게로 넘어갈 것이다.
8. 참고문헌 (References)
- Adimar Ships. (n.d.). Panama Canal Water Conservation Measures: A Guide to the Impact on Shipping.
- Adimar Ships. (2026). How to Reduce Panama Canal Transit Fees 2026: Strategic Cost Management Guide.
- Ballast. (n.d.). Panama Canal Chokepoint.
- CFR (Council on Foreign Relations). (n.d.). Conflict-Driven Chokepoint Disruptions.
- CMA CGM. (n.d.). Panama Canal Transit Surcharge.
- EIA (U.S. Energy Information Administration). (n.d.). Panama Overview.
- Free Malaysia Today. (2026). Panama Canal finds water solution but it's 5 years away.
- Hapag-Lloyd. (2026). Shipping from Far East to North America - A Panama Canal Surcharge.
- Kuehne+Nagel. (2024). The saga of America's East vs West coast rival.
- Offshore Energy. (n.d.). LNG carriers drive Panama Canal growth.
- Panama Canal Authority. (2025). Panama Canal Maintains Operational and Financial Strength.
- Panama Canal Authority. (2026). Long-Term Slot Allocation (LoTSA).
- Port Economics Management. (n.d.). Interoceanic Passages: Panama Canal.
- Port Technology International. (2025). Port of Chancay expands Asia-Latin America trade links.
- ResearchGate. (n.d.). Drying of the Panama Canal in a Warming Climate.
- RUSI. (2022). Chinese Investment in Peru Set to Reshuffle Maritime Trade in South America.
- SBS News. (2026). Panama Canal traffic cut trade drought El Nino.
- SCIO. (2025). Chancay Port.
- Southern Star Navigation. (2024). Peru's New Chancay Port: Transforming Latin American Trade and Logistics.
- Splash247. (2026). Panama tightens canal draft limits again.
- Texas A&M Transportation Institute. (2017). Panama Canal Expansion.
- The Standard. (2026). Mexico pitches land corridor as an alternative to Panama Canal disruptions.
- UNCTAD. (2024). High freight rates strain global supply chains.
- USDA. (2024). Agricultural Outlook Forum 2024.
- Wikipedia. (n.d.). Interoceanic Corridor of the Isthmus of Tehuantepec.
- Wikipedia. (n.d.). Port of Chancay.
'Latin Feel > 역사 이야기' 카테고리의 다른 글
| 위안화 결제권의 확장이 중국 AI 산업에 미치는 영향: 브라질 직통 청산 시스템과 에콰도르 FTA를 사례로 본 글로벌 사우스 전달 경로 분석 (1) | 2026.08.27 |
|---|---|
| 무역은 견고하게, 규범은 느슨하게: EU–멕시코 현대화된 글로벌 협정(MGA)과 이익 담보의 비대칭 (3) | 2026.06.07 |
| 라파스(볼리비아 수도), 포위된 도시의 임박한 위기 (3) | 2026.05.26 |
| 페트로브라스-페멕스 전략적 연합과 라틴아메리카 에너지 자립의 새로운 지평 (5) | 2026.04.11 |
| 쿠바, 불이 꺼진 섬에서 벌어질 일, 참수 작전이 가져올 두 개의 파국 (0) | 2026.03.30 |


댓글 영역